


MŚP – fundament gospodarki czy sektor pod rosnącą presją?
Upadłości, koszty prowadzenia działalności, niedobór pracowników i rosnące obowiązki. Polska na tle Europy – analiza danych, diagnoza barier i propozycje zmian.
Coraz więcej upadłości konsumenckich. Ale to nie jest cała historia polskiej przedsiębiorczości
Informacja o rekordowych wynikach upadłości zwraca uwagę, lecz nie odpowiada na najważniejsze pytanie: jaka jest rzeczywista kondycja firm, które zapewniają miejsca pracy, inwestują i utrzymują lokalne gospodarki?
Według Centralnego Ośrodka Informacji Gospodarczych (COIG) od stycznia do września 2026 r. ogłoszono w Polsce 18 370 upadłości konsumenckich, wobec 15 397 w analogicznym okresie 2025 r. Wzrost wynosi około 19,3%. To sygnał wymagający uwagi, ale nie jest samodzielnym dowodem, że kondycja sektora MŚP pogorszyła się o 19%. Upadłość konsumencka dotyczy osób fizycznych, a jej liczba zależy również od dostępności procedury, praktyki sądowej i skłonności dłużników do sięgania po oddłużenie.
W tej grupie COIG wskazuje 2133 osoby, które wcześniej prowadziły działalność gospodarczą i zakończyły ją w okresie nie dłuższym niż 12 miesięcy przed ogłoszeniem upadłości. Stanowi to około 11,6% ogółu upadłości konsumenckich. Samo następstwo czasowe nie dowodzi jednak, że przyczyną niewypłacalności było wyłącznie niepowodzenie firmy. Aby to ustalić, trzeba znać źródła zobowiązań, zadłużenie gospodarstwa domowego i historię finansową.
W pierwszych dziewięciu miesiącach 2026 r. odnotowano również 320 upadłości przedsiębiorstw, 3823 otwarte postępowania restrukturyzacyjne oraz 762 oddalone wnioski o upadłość przedsiębiorstw. To różne kategorie: nie należy ich bezrefleksyjnie dodawać jako liczby „bankrutujących firm”. Restrukturyzacja często służy ocaleniu przedsiębiorstwa, a oddalenie wniosku nie jest tożsame z orzeczeniem upadłości.
To rozróżnienie ma znaczenie dla jakości debaty publicznej. Gdy mówimy o kondycji MŚP, musimy badać nie tylko przypadki, w których przedsiębiorca trafia do sądu, lecz także rentowność, płynność, inwestycje, dostęp do pracowników, obciążenia fiskalne i czas przeznaczany na realizację obowiązków administracyjnych.
MŚP to fundament nie tylko z nazwy. Liczby pokazują skalę ich znaczenia
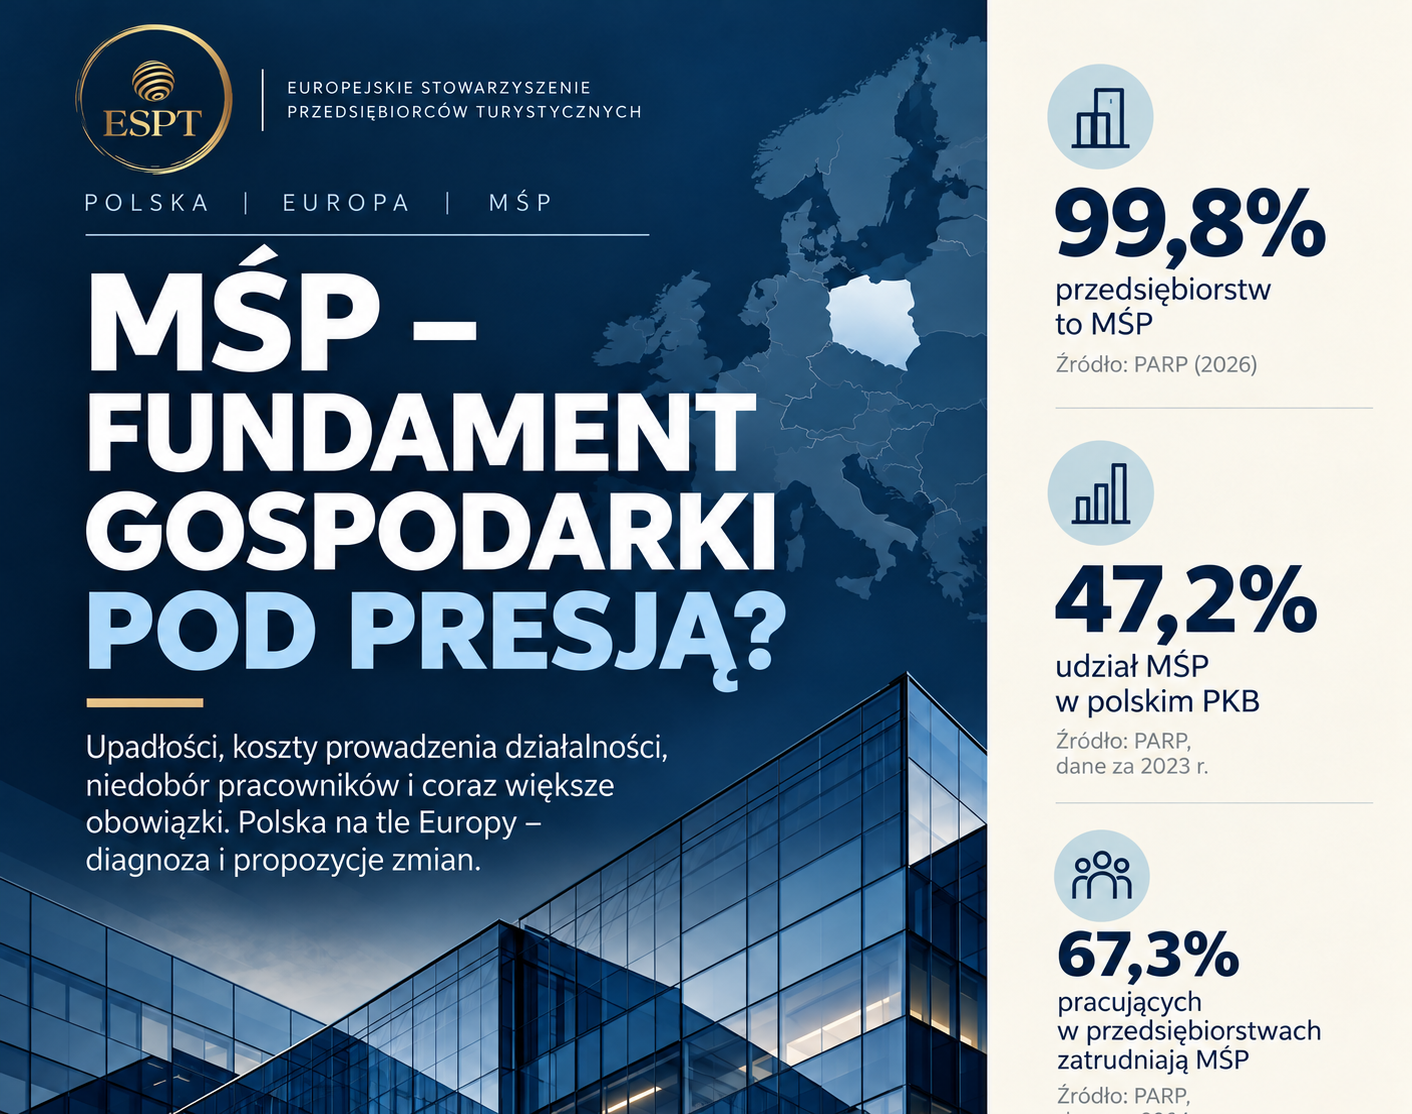
Raport Polskiej Agencji Rozwoju Przedsiębiorczości z 2026 r., opracowany głównie na podstawie danych GUS za 2024 r., podaje, że w Polsce działało 2,374 mln aktywnych przedsiębiorstw niefinansowych. Około 97,2% to mikroprzedsiębiorstwa, 2,0% firmy małe, 0,6% średnie, a zaledwie 0,2% duże. Łącznie MŚP stanowią 99,8% aktywnych firm tej zbiorowości.
W 2024 r. w sektorze przedsiębiorstw pracowało 10,31 mln osób, z czego 6,94 mln w MŚP, czyli 67,3%. Na mikrofirmy przypadało 4,39 mln pracujących. Udział MŚP w polskim PKB wyniósł 47,2% według danych za 2023 r.; największy wkład miały mikroprzedsiębiorstwa – 28,5 punktu procentowego PKB. To konkretne uzasadnienie tezy, że małe firmy odgrywają podstawową rolę w polskiej gospodarce.
pracujących w MŚP
67,3% wszystkich pracujących w przedsiębiorstwach niefinansowych, 2024 r.
przeżywalność pierwszego roku
Odsetek przedsiębiorstw powstałych w 2024 r., które pozostawały aktywne w 2025 r. Nieaktywność nie jest synonimem upadłości.
Niepokoić może także relacja między zakładaniem firm a ich trwałością. Według PARP w 2024 r. powstało i rozpoczęło działalność 281 846 przedsiębiorstw, a rok później aktywnych pozostawało 192 714. Oznacza to, że pierwszy rok funkcjonowania przetrwało 68,4% podmiotów. Nie wiadomo jednak z samego tego wskaźnika, które firmy zakończyły działalność z powodu nieopłacalności, a które w wyniku planowanej zmiany modelu pracy, działalności sezonowej czy innych przyczyn.
Najistotniejszy jest paradoks skali. Najmniejsze podmioty stanowią zdecydowaną większość firm, lecz mają zwykle najmniejszą zdolność do rozłożenia kosztów obsługi prawnej, księgowej, informatycznej i administracyjnej na wysokie obroty. Obowiązek, który w dużej spółce obsługuje istniejący dział specjalistyczny, w mikrofirmie staje się dodatkowym zadaniem właściciela.
Polska na tle Unii Europejskiej: przedsiębiorczości nie brakuje. Trudniejsze bywa jej skalowanie
Europejski raport o MŚP 2025/2026 wskazuje, że sektor ten stanowi około 99,8% przedsiębiorstw w UE. Komisja Europejska oszacowała realny wzrost wartości dodanej europejskich MŚP w 2025 r. na 2,5%, zatrudnienia na 1,0%, a liczby firm na 1,8%. Zatem w skali Unii nie mamy obrazu powszechnego załamania MŚP; raczej nierównomierne ożywienie i utrzymujące się bariery produktywności.
PARP przedstawiła również porównanie Polski z UE-27 w jednolitej metodyce statystyki przedsiębiorstw. W tym ujęciu udział mikrofirm w liczbie przedsiębiorstw wynosi 96,02% w Polsce i 94,40% w UE, a udział MŚP w liczbie pracujących odpowiednio około 67,1% i 63,7%. Równocześnie udział MŚP w wartości dodanej to około 52,5% w Polsce i 53,6% w UE.
Wniosek jest bardziej złożony niż proste stwierdzenie, że polska gospodarka „stoi na mikrofirmach”. W Polsce relatywnie więcej osób pracuje w najmniejszych przedsiębiorstwach, podczas gdy ich potencjał do budowania wartości dodanej i skalowania działalności pozostaje ograniczony. Nie jest to wyłącznie kwestia obciążeń: znaczenie mają także technologia, kapitał, organizacja pracy, profil branżowy oraz dostęp do rynku zagranicznego.
Czy w Europie firmy także się zamykają?
Według danych Eurostatu opublikowanych 1 października 2026 r., w 2024 r. w UE powstało około 3,5 mln nowych przedsiębiorstw, a około 3,1 mln zakończyło działalność. Wskaźnik narodzin przedsiębiorstw wynosił 10,4%, a zakończeń 9,2% aktywnej populacji firm. W 19 państwach UE liczba nowych przedsiębiorstw przewyższała liczbę kończących działalność, ale Polska znalazła się w grupie ośmiu krajów z relacją odwrotną, obok m.in. Niemiec i Danii.
stopa narodzin firm
stopa zakończeń działalności
Polska: liczba zakończeń wyższa od liczby narodzin – bez przypisywania niezweryfikowanej wartości procentowej samej Polsce.
Dane Eurostatu nie są bezpośrednio porównywalne z informacją PARP, że w 2025 r. wpisano do REGON 367 tys. nowych podmiotów, a wykreślono blisko 225 tys. Różnią się zarówno rokiem obserwacji, jak i definicją: wpis do rejestru nie musi oznaczać narodzin ekonomicznie aktywnego przedsiębiorstwa, a wykreślenie nie musi odpowiadać statystycznemu „zgonowi firmy”. Warto ten rozdźwięk wyjaśniać, a nie przemilczać.
Odmienne jest też porównywanie samych upadłości transgranicznych. Procedury prawne w państwach członkowskich różnią się przesłankami, formalnym zakresem i częstotliwością wykorzystywania restrukturyzacji. Eurostat wykazał w II kwartale 2026 r. wzrost liczby deklaracji upadłości w UE o 5,7% względem kwartału poprzedniego, podczas gdy rejestracje działalności spadły o 0,5%. Są to jednak zmiany indeksów w UE, a nie jednolita „stopa bankructw na 1000 polskich i europejskich firm”.
Firmę zakłada się szybko. Później zaczyna się ekonomia stałych zobowiązań
Elektroniczna rejestracja działalności gospodarczej niewątpliwie obniżyła barierę wejścia na rynek. Nie likwiduje jednak ryzyka ekonomicznego prowadzenia firmy. Mikroprzedsiębiorca musi sfinansować koszty prowadzenia działalności, zanim zbuduje trwałą bazę klientów i osiągnie przewidywalny dochód. Wysokość obciążenia zależy od formy prawnej, tytułów ubezpieczenia, ulg, rodzaju działalności i sytuacji podatnika – nie istnieje jedna kwota obowiązująca wszystkich od pierwszego dnia.
ZUS: konkretny przykład stałego kosztu w 2026 r.
Według ZUS osoba prowadząca jednoosobową działalność gospodarczą, która nie korzysta z ulg i opłaca składki od podstawy równej 60% prognozowanego przeciętnego wynagrodzenia, płaci w 2026 r. 1926,76 zł miesięcznie składek społecznych i na odpowiednie fundusze przy dobrowolnym ubezpieczeniu chorobowym, według przykładowej stopy wypadkowej ZUS. Do tego dochodzi składka zdrowotna, której minimalna wysokość przy skali lub podatku liniowym wynosi od lutego 2026 r. 432,54 zł. Razem to co najmniej 2359,30 zł miesięcznie w tak określonym modelu, zanim doliczymy podatki, księgowość, lokal czy oprogramowanie.
miesięcznie, przy założeniach modelu
w przeliczeniu na 12 miesięcy według tych samych miesięcznych stawek
System przewiduje oczywiście ulgę na start, preferencyjne składki, a w określonych sytuacjach Mały ZUS Plus. Ich istnienie należy uczciwie uwzględnić. Problemem nie jest więc teza, że każdy płaci pełne składki natychmiast po rejestracji, lecz moment przejścia do pełnych obciążeń, ich przewidywalność oraz zależność części należności od odgórnie ustalonej podstawy, nie od aktualnej płynności firmy.
Praca: koszt rośnie nie tylko razem z płacą
Od stycznia 2026 r. minimalne wynagrodzenie za pracę wynosi 4806 zł brutto, wobec 4666 zł w 2025 r. Oznacza to wzrost o 3,0% rok do roku. Pracodawca ponosi również składki finansowane ze swoich środków oraz – w zależności od sytuacji – inne koszty zatrudnienia, organizacji pracy i zapewnienia zgodności z prawem.
W sektorach o niskiej marży i wysokim udziale pracy wzrost płac bywa trudny do przeniesienia na ceny. Jednocześnie wzrost wynagrodzeń jest korzystny dla pracowników i może poprawiać popyt konsumpcyjny. Właściwe pytanie brzmi nie „czy płace powinny rosnąć?”, lecz czy wydajność, przychody i możliwości cenowe najmniejszych firm nadążają za całkowitymi kosztami pracy. Dla mikrofirmy zatrudnienie pierwszego pracownika to często skokowy wzrost ryzyka, a nie jedynie dodatkowa pozycja w budżecie.
Energia: koszt ważny, ale trend nie jest jednokierunkowy
Według Eurostatu średnia unijna cena energii elektrycznej dla odbiorców niebędących gospodarstwami domowymi (roczne zużycie 500–2000 MWh) wyniosła w II półroczu 2025 r. 18,37 euro za 100 kWh, wobec 19,03 euro w I półroczu 2025 r. i 21,51 euro w I półroczu 2023 r. Oznacza to, że ceny w tym segmencie ostatnio spadały, choć po okresie wcześniejszych szoków pozostały ważnym źródłem niepewności kosztowej.
To przykład, dlaczego publikacja gospodarcza nie powinna mechanicznie powtarzać, że wszystkie obciążenia rosną bez przerwy. Część cen zmniejsza się, ale znaczenie mają zawarte wcześniej umowy, koszty dystrybucji, profil zużycia, opłaty dodatkowe, ogrzewanie oraz zdolność firmy do inwestycji w efektywność energetyczną. Dane Eurostatu dla średnich odbiorców przemysłowych nie odzwierciedlają automatycznie rachunku niewielkiego hotelu czy biura podróży.
Kapitał obrotowy, należności i płatności od kontrahentów
Rosnące koszty stają się szczególnie dotkliwe, gdy wpływy są sezonowe albo opóźnione. Z badania Komisji Europejskiej dotyczącego barier wzrostu wynika, że 39% badanych MŚP wskazywało opóźnienia w płatnościach jako trudność, a 27% problemy z dostępem do finansowania. Nie są to jednak wskaźniki niewypłacalności, a deklaracje przedsiębiorców w badaniu ankietowym.
W relacjach między większym kontrahentem a mikrofirmą siła negocjacyjna nie jest symetryczna. Opóźnienie jednej dużej płatności może wymusić kredytowanie działalności z prywatnych oszczędności przedsiębiorcy, ograniczyć rekrutację lub przesunąć inwestycje. Znaczenie mają więc również terminowość płatności, egzekwowalność umów i uczciwe warunki udziału MŚP w zamówieniach publicznych.
Czy przekroczyliśmy granicę obowiązków? Potrzebujemy mierzyć ich łączny koszt
Debata o biurokracji często sprowadza się do sporu, czy dana regulacja jest potrzebna. Taka perspektywa jest zbyt wąska. Obowiązki służą przecież niejednokrotnie ochronie konsumenta, pracownika, danych osobowych i uczciwej konkurencji. Problem zaczyna się wtedy, gdy ich łączny koszt, częstotliwość zmian i rozdrobnienie procedur stają się nieproporcjonalne do skali działalności.
W badaniu Flash Eurobarometer opublikowanym w 2025 r. 64% ankietowanych MŚP wskazało złożoność regulacji jako barierę wzrostu. Na problemy z opóźnieniami płatności wskazywało 39%, a z dostępem do finansowania 27%. To bardzo mocny sygnał pochodzący z badania opinii przedsiębiorców, choć nie upoważnia on do obliczania, o ile dokładnie regulacje zwiększyły liczbę upadłości.
Co szczególnie wymowne, sama Komisja Europejska przyjęła cel zmniejszenia obciążeń administracyjnych o co najmniej 25% dla ogółu firm i 35% dla MŚP do 2029 r. Trwają prace nad pakietami uproszczeń, ale planowanego ograniczenia obowiązków nie wolno przedstawiać jako już wykonanego. Cel Komisji potwierdza natomiast, że problem nie ogranicza się do Polski i jest postrzegany jako przeszkoda konkurencyjności w całej UE.
Nie istnieje jeden wiarygodny wskaźnik pokazujący, że „granica regulacyjna” została już przekroczona. Taki wniosek wymagałby zbadania kosztu obsługi obowiązków, czasu przedsiębiorcy, liczby powtarzanych sprawozdań, częstotliwości zmian i efektów regulacji. Kierunek analizy powinien prowadzić od anegdot o „papierologii” do systematycznej oceny skutków skumulowanych, także w odniesieniu do podmiotów zatrudniających jedną, trzy czy pięć osób.
Rozwiązaniem nie jest automatyczne znoszenie wymogów gwarancyjnych, podatkowych czy konsumenckich. Jest nim proporcjonalność: jednokrotne przekazywanie danych do administracji, stabilne interpretacje, uproszczone tryby dla najmniejszych podmiotów oraz rozliczanie urzędów z kosztów, jakie nakładają na obywateli i firmy.
Dlaczego mediana płac w sektorze publicznym jest wyższa niż w prywatnym?
GUS opublikował dane, które zasługują na osobne omówienie. W styczniu 2026 r. mediana wynagrodzeń brutto w sektorze publicznym wyniosła 8790,54 zł, natomiast w sektorze prywatnym 6744,14 zł. Różnica to 2046,40 zł, czyli około 30,3% w relacji do mediany sektora prywatnego. Dla porównania w grudniu 2025 r. mediana wynosiła 9857,96 zł w sektorze publicznym i 6895,00 zł w prywatnym, ale miesięczne różnice mogą być związane m.in. ze strukturą wypłat.
Mediana sektora publicznego względem prywatnego, bez korygowania struktury zatrudnienia
Trzeba jednak zachować precyzję: sektor publiczny to nie tylko administracja rządowa i samorządowa. Obejmuje również m.in. jednostki edukacyjne i ochrony zdrowia, instytucje publiczne oraz inne podmioty zależnie od przyjętej klasyfikacji statystycznej. Wyższa mediana nie dowodzi sama przez się, że porównywalny specjalista zarabia w urzędzie o 30% więcej niż w prywatnej firmie. Na różnicę wpływają struktura zawodów, wykształcenie, wiek zatrudnionych, skala organizacji i lokalizacja.
Nie należy zatem budować z tych liczb prostego przeciwstawienia „administracja kontra przedsiębiorcy”. Należy natomiast postawić pytanie o konkurencję o kadry i o to, czy drobny przedsiębiorca może zatrzymać doświadczonego pracownika, gdy oprócz płacy musi sfinansować pełny koszt zatrudnienia, szkolenia i okresy niższego popytu. Sensownym dalszym badaniem byłoby porównanie płac godzinowych osób o analogicznych kwalifikacjach, wieku, regionie i zawodzie, z rozróżnieniem administracji publicznej od szerokiego sektora publicznego.
Turystyka: branża, w której wszystkie napięcia spotykają się jednocześnie
Szczególnie wyraźnie opisane wyżej mechanizmy występują w turystyce. Organizator turystyki, agent turystyczny, hotel, przewoźnik autokarowy, firma świadcząca usługi rekreacyjne czy lokalny dostawca atrakcji funkcjonują w jednym łańcuchu wartości, lecz na bardzo różnych zasadach biznesowych i prawnych. Wspólnym mianownikiem są sezonowość, zależność od zaufania klientów i konieczność przygotowania oferty oraz zasobów z wyprzedzeniem.
Organizator turystyki
Wymogi wpisu do rejestru, zabezpieczenia finansowego, rozliczeń TFG/TFP w odpowiednich przypadkach, informacji przedumownych i odpowiedzialności za wykonanie imprezy. To ważna ochrona podróżnych – ale ma swoją cenę organizacyjną.
Agent turystyczny
Zależność od warunków współpracy z organizatorami, prowizji, bieżącej sprzedaży, pozyskania klienta, jakości obsługi oraz kosztów stałych przy względnie niewielkiej możliwości wpływu na cenę produktu.
Hotel i gastronomia
Znaczny udział kosztów pracy, energii i nieruchomości, sezonowe skoki zapotrzebowania na personel, koszty utrzymania standardu oraz potrzeba inwestowania mimo wahań obłożenia.
Transport i atrakcje
Kapitałochłonność sprzętu i pojazdów, koszty paliwa, serwisu, ubezpieczeń, wymogów bezpieczeństwa oraz wrażliwość na terminy płatności i sezonowość zleceń.
Nie chodzi o krytykę samej ochrony podróżnych. Przeciwnie – legalnie działający przedsiębiorca powinien mieć pewność, że wymogi prawne są stosowane konsekwentnie również wobec podmiotów oferujących turystykę bez wymaganego wpisu. Nierówny poziom egzekwowania prawa może osłabiać konkurencyjność firm przestrzegających przepisów, gdy koszty zgodności ponoszą tylko niektórzy uczestnicy rynku. To odrębny problem wobec postulatu uproszczenia procedur.
Pracownicy i kwalifikacje: nie wystarczy znaleźć kogokolwiek
W II kwartale 2026 r. wskaźnik wolnych miejsc pracy w UE wynosił 2,1%, a w zakwaterowaniu i gastronomii 2,5%. Dla całej polskiej gospodarki wskaźnik wynosił 0,8%, co pokazuje, że niedobór pracowników nie występuje w każdej branży i lokalizacji w takim samym stopniu. Stosunkowo niski średni wskaźnik dla Polski nie obala jednak możliwości lokalnego lub sezonowego deficytu osób z konkretnymi umiejętnościami.
Turystyka potrzebuje nie tylko sezonowych pracowników operacyjnych. Potrzebni są także specjaliści od obsługi grup, sprzedaży, rezerwacji, systemów informatycznych, prawa turystycznego, języków obcych, bezpieczeństwa, marketingu i zarządzania reklamacjami. Wśród niewielkich przedsiębiorców szczególne znaczenie mają pracownicy łączący kompetencje handlowe, cyfrowe i praktyczną znajomość przepisów.
Państwo i samorządy powinny rozważyć większą współpracę szkolnictwa zawodowego, uczelni i branży – z realnym wpływem pracodawców na programy praktyk. Problemem nie jest wyłącznie brak absolwentów, lecz nie zawsze wystarczające dopasowanie programu kształcenia do kompetencji, których firmy rzeczywiście potrzebują.
Czego nie pokazują same statystyki upadłości?
W danych COIG w grupie byłych przedsiębiorców ogłaszających upadłość konsumencką znajduje się m.in. 11 osób przypisanych do kodu PKD 55.20.Z – obiektów noclegowych turystycznych i miejsc krótkotrwałego zakwaterowania – oraz 13 osób związanych z kodem PKD 49.39.Z dotyczącym pozostałego transportu lądowego pasażerskiego. Te liczby są małe i nie pozwalają obliczyć ryzyka upadłości całego sektora turystycznego bez mianownika w postaci liczby aktywnych firm, struktury PKD i rodzaju faktycznej działalności.
Czy prowadzenie firmy przestało się opłacać? Zamiast hasła – test rentowności
Nie można naukowo uzasadnić twierdzenia, że prowadzenie działalności gospodarczej jako takiej przestało się opłacać. Nie potwierdzają tego ani rosnąca liczba aktywnych przedsiębiorstw opisywana przez PARP, ani dodatni wzrost realnej wartości dodanej europejskich MŚP w 2025 r. Potwierdzone dane wskazują natomiast na niejednakową odporność firm, szczególnie tych najmniejszych, na jednoczesne podwyższanie kosztów pracy, wymogi administracyjne, opóźnienia wpływów i krótkie okresy sezonowej sprzedaży.
Rzetelna diagnoza wymaga rozróżnienia przynajmniej pięciu mechanizmów: szoku kosztowego (gwałtowna zmiana ceny pracy lub energii), utraty płynności (należności nie wpływają na czas), spadku popytu (klient ogranicza wydatki), bariery produktywności (firma nie może zwiększać skali) oraz kosztu regulacyjnego (czas i pieniądze przeznaczone na wykonanie obowiązków). Każdy z nich wymaga innego narzędzia polityki gospodarczej.
Istotne jest też pytanie o uczciwą konkurencję. Firmy przestrzegające wymogów podatkowych, pracowniczych, konsumenckich i branżowych ponoszą niejednokrotnie większe koszty niż podmioty omijające obowiązki. Uproszczenie prawa nie powinno więc prowadzić do pobłażania nielegalnej działalności. Celem musi być jednoczesne obniżenie kosztu zgodności z prawem i zwiększenie skuteczności jego egzekwowania.
Od łatwego założenia firmy do realnie łatwiejszego jej prowadzenia
Na podstawie opisanych danych można sformułować kierunki zmian, które wymagają konsultacji i oceny skutków regulacji. Nie są to twierdzenia o już przyjętym programie państwowym, lecz propozycje do debaty z przedstawicielami MŚP, administracji, pracodawców i organizacji branżowych.
Obowiązkowy test skutków regulacji dla mikrofirm
Każdy nowy obowiązek gospodarczy powinien zawierać publiczną ocenę łącznego kosztu wdrożenia i corocznego wykonywania dla firmy jednoosobowej, firmy z pięcioma pracownikami oraz firmy średniej. Samo podanie kosztu dla „przeciętnego przedsiębiorcy” nie wystarczy.
Przegląd i redukcja obowiązków administracyjnych
Stworzyć polski program mierzalnych uproszczeń z harmonogramem i sprawozdaniem z redukcji kosztu administracyjnego, inspirując się celem Komisji Europejskiej – 35% mniej obciążeń dla MŚP. Nowe dane powinny być przekazywane administracji co do zasady tylko raz.
Stabilność danin i czytelny moment wyjścia z ulg
Ułatwić przedsiębiorcom przewidywanie obciążeń po zakończeniu preferencji, udostępnić jednolite symulacje kilkuletnie i poddać analizie skutki skokowego przejścia na pełne składki. Każdy wariant zmian musi równocześnie uwzględniać finansowanie ubezpieczeń społecznych.
Ograniczenie ryzyka pierwszego zatrudnienia
Ocenić proporcjonalne, czasowe instrumenty ułatwiające zatrudnienie pierwszego pracownika oraz refundację szkoleń. Celem nie powinno być obniżanie standardów ochrony pracy, lecz ograniczenie bariery wejścia w rolę pracodawcy.
Wzmocnienie dyscypliny płatniczej
Usprawnić dochodzenie należności, poprawić terminowość płatności od dużych kontrahentów i sektora publicznego oraz wzmocnić dostęp MŚP do rozsądnego finansowania pomostowego, z kontrolą ryzyka nadmiernego zadłużenia.
Równe warunki dla legalnie działających firm
Wzmocnić skuteczność kontroli podmiotów prowadzących działalność wymagającą wpisów, zezwoleń lub zabezpieczeń. Ograniczać obowiązki dublowane, ale egzekwować te, które chronią klienta i uczciwą konkurencję – szczególnie w turystyce.
Szkolnictwo zawodowe i programy kompetencji dla MŚP
Budować szkolenia z udziałem pracodawców, w tym organizatorów turystyki, agentów, hoteli i przewoźników; finansować praktykę i umiejętności cyfrowe, a nie wyłącznie formalne zaświadczenia o odbyciu kursu.
Wczesne ostrzeganie i dostępna restrukturyzacja
Rozwinąć mechanizmy pozwalające rozpoznać narastający problem płynności przed postępowaniem upadłościowym. Przekazywać przedsiębiorcom jasną informację o możliwych ugodach, restrukturyzacji i konsekwencjach zaniechania działań.
Stały dialog z reprezentacją MŚP
Przed wprowadzeniem nowych wymogów prowadzić konsultacje również z przedstawicielami mikrofirm, nie tylko dużych organizacji sektorowych. Uzasadnienia projektów powinny publicznie wskazywać, które uwagi przedsiębiorców uwzględniono, a które odrzucono i dlaczego.
Co warto zbadać w następnym kroku?
Żeby dyskusja miała mierzalny ciąg dalszy, potrzebny byłby coroczny „barometr prowadzenia firmy” oparty na czterech wskaźnikach: odsetku przedsiębiorstw zagrożonych utratą płynności, łącznym administracyjnym koszcie zgodności z prawem w przeliczeniu na mikrofirmę, przeżywalności nowych przedsiębiorstw po roku i po trzech latach oraz liczbie firm, które przechodzą z mikro do małych i średnich. Dla turystyki badanie powinno dodatkowo odróżniać organizatorów, agentów, zakwaterowanie i pozostałe usługi turystyczne.
Nie wystarczy nauczyć gospodarki zakładać firmy. Trzeba pozwolić im się rozwijać
Polska nie jest krajem pozbawionym przedsiębiorczości. Dane PARP i Eurostatu pokazują duży, aktywny sektor MŚP, stanowiący fundament zatrudnienia i znaczącą część wartości wytwarzanej w gospodarce. Jednocześnie rosnąca liczba upadłości konsumenckich, utrzymujące się postępowania restrukturyzacyjne i słabsza niż w wielu krajach UE relacja narodzin do zakończeń działalności firm powinny skłaniać do dokładniejszej diagnozy.
Nie wszystkie problemy wynikają z przepisów. Nie wszystkie koszty rosną nieprzerwanie. Nie każda likwidacja działalności jest porażką, a nie każda restrukturyzacja oznacza zbliżające się bankructwo. **Trudno jednak ignorować fakt, że najmniejsze firmy muszą spełniać liczne obowiązki przy znacznie mniejszych zasobach organizacyjnych niż przedsiębiorstwa duże.**
Dlatego zasadnicze pytanie polityki gospodarczej nie powinno już brzmieć wyłącznie: „jak szybko założyć działalność?”. Powinno brzmieć także: „jak zapewnić warunki, w których przedsiębiorca może utrzymać firmę, zatrudniać pracowników, inwestować i rozwijać działalność bez nieproporcjonalnego ciężaru formalności?”.
W turystyce oznacza to dodatkowo obowiązek pogodzenia ochrony podróżnych, uczciwej konkurencji oraz stabilnych warunków dla przedsiębiorców działających legalnie. To podejście – zamiast przeciwstawiania bezpieczeństwa klienta interesowi firmy – tworzy podstawę do konstruktywnego dialogu z administracją publiczną.
Jak czytać przedstawione dane?
Różne lata, różne populacje. Dane COIG o upadłościach i restrukturyzacjach obejmują styczeń–wrzesień 2026 r. Dane PARP o liczbie i zatrudnieniu firm dotyczą głównie 2024 r., o udziale MŚP w polskim PKB – 2023 r. Eurostat opisuje demografię przedsiębiorstw za 2024 r., opublikowaną w październiku 2026 r. Wynagrodzenia porównano dla stycznia 2026 r., aby uniknąć niejawnego łączenia sezonowo różnych miesięcy.
Rejestr nie jest populacją aktywnych firm. REGON, ewidencja aktywnych przedsiębiorstw GUS, europejska statystyka demografii przedsiębiorstw i sądowe statystyki upadłości mają różne zakresy i definicje. Wartości z różnych systemów nie służą do konstruowania jednej pozornej „stopy upadłości”.
Korelacja nie jest dowodem przyczynowości. Ankietowane bariery regulacyjne, koszty ZUS i liczba upadłości są istotne, ale same nie pozwalają przypisać konkretnej liczby zamkniętych firm pojedynczej regulacji. Wnioski o przyczynach zostały wyraźnie określone jako interpretacje lub hipotezy wymagające dalszych badań.
Polska i UE. Udziały MŚP w liczbie firm, zatrudnieniu i wartości dodanej porównano wyłącznie we wspólnej metodyce przedstawionej przez PARP. Wykres dotyczący cen energii opisuje konkretny segment odbiorców; mediana sektora publicznego nie jest tożsama z medianą pracowników administracji.
Źródła i dokumenty do weryfikacji
Pełen wykaz danych i publikacji wykorzystanych w analizie jest dostępny po rozwinięciu poniższej listy.
Pokaż źródła i dokumenty (18)Ukryj źródła i dokumenty (18)
- COIG – upadłości konsumenckie, styczeń–wrzesień 2026.
- COIG – upadłości przedsiębiorstw, styczeń–wrzesień 2026.
- COIG – restrukturyzacje przedsiębiorstw, styczeń–wrzesień 2026.
- PARP – Raport o stanie sektora małych i średnich przedsiębiorstw w Polsce (2026), PDF.
- PARP – omówienie raportu o stanie MŚP (2026), PDF.
- Komisja Europejska – Annual Report on European SMEs 2025/2026.
- Eurostat – narodziny i zakończenia działalności przedsiębiorstw w 2024 r. (publikacja 1.10.2026).
- Eurostat – rejestracje i upadłości w II kwartale 2026 r..
- Komisja Europejska – badanie start-upów, scale-upów i barier MŚP (2025).
- Komisja Europejska / Futurium – wyniki ankiety o barierach regulacyjnych (2025).
- Komisja Europejska – cel redukcji obciążeń administracyjnych (2026).
- ZUS – wysokość składek społecznych i zdrowotnych w 2026 r..
- Dz.U. 2025 poz. 1242 – minimalne wynagrodzenie w 2026 r..
- Eurostat – ceny energii dla odbiorców niebędących gospodarstwami domowymi (2025).
- Eurostat – wskaźniki wolnych miejsc pracy w II kwartale 2026 r..
- GUS – rozkład wynagrodzeń w styczniu 2026 r., sektory publiczny i prywatny.
- GUS – rozkład wynagrodzeń w grudniu 2025 r..
- Money.pl – doniesienie prasowe stanowiące punkt wyjścia do analizy (15.10.2026).